源泉所得税の納付書
新しい様式の書き方
整理番号はお問い合わせ番号に、年度の欄は右下に移りました。毎月納める会社と、半年ごとにまとめて納める会社(納期の特例)の両方について、新しい用紙と古い用紙の書き方を、記入例の画像つきで整理しました
国税庁は2026年9月24日に国税システム(国税庁の業務システム)を入れ替え、それに合わせて納付書の様式を新しくしました。源泉所得税の納付書は、正式には「所得税徴収高計算書(納付書)」といいます。給与や税理士報酬から天引きした所得税を納めるときに使う用紙です。
この記事では、国税庁の様式と記載例の原文を確かめたうえで、毎月10日までに納める会社(一般分)と、半年分をまとめて納める会社(納期の特例分)の両方について、新しい用紙と古い用紙の書き方を順に説明します。欄の場所がひと目でわかるように、国税庁の様式や記入例の画像に番号を付けて示しました。
- 根拠/国税庁の「所得税徴収高計算書(納付書)の記載のしかた」、様式を定めた事務運営指針(国税庁の内部向けの取り決め)の様式と記載要領、「令和9年分 源泉徴収税額表」の納付書の記載のしかた、「令和8年版 源泉徴収のあらまし」「令和8年版 源泉徴収のしかた」「令和8年分 年末調整のしかた」、「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」、タックスアンサーNo.2505・No.2795などです。原文は所得税徴収高計算書(納付書)の記載のしかたと、事務運営指針の納付書の記載のしかたのページで確認できます
- 扱う範囲/給与・退職金・税理士報酬などの源泉所得税を納める「給与所得・退職所得等の所得税徴収高計算書」が中心です。原稿料などの報酬を納める用紙と、法人税・消費税などの納付書は、違いだけ触れます
- 画像/国税庁の様式や記入例の画像に、筆者が番号と説明を書き加えたものです。納付書として使えるものではありません
- 「予定」の部分/古い様式をいつまで使えるかは、国税庁が「予定」として示している時期です。変わることがあるので、使う前に国税庁のページで確かめてください
② 新しい用紙は「お問い合わせ番号」(13桁)の欄があり、年度の欄は右下に移りました。年度や年月は、元号の「5」(令和)から書きます。令和8年度なら、年度は「5」と「08」です。
③ 毎月納める会社は、払った月の翌月10日までに納めます。納期等の区分には払った年月(令和8年10月分なら「5 08 10」)を、人員にはその月の実人員を書きます。
④ 半年ごとに納める会社(納期の特例)は、7月〜12月分を翌年1月20日までに納めます。納期等の区分は自・至の2段で書き、人員は各月の人数を足した数です。
⑤ A4の1枚もの(単票式)は複写ではないので、3か所に書きます。手間を減らすなら、国税庁の印字ツールを使うか、e-Taxでの納付に切り替える方法があります。
⑥ 年末調整で納める税額が0円になっても、納付書は税務署に出します。超過税額の欄には、その月に実際に精算した金額を書きます。
国税庁は2026年9月24日に国税システムを更改(入れ替え)し、納付書と所得税徴収高計算書の様式を新しくしました。主な変更点について、国税庁は次のように説明しています。
実際の用紙を見比べると、番号の欄のほかに「年度」の欄の場所も変わっています。古い用紙では左上にあった年度の欄が、新しい用紙では右下の「あて先」の右に移りました。年度の欄が見当たらないときは、右下を見てください。
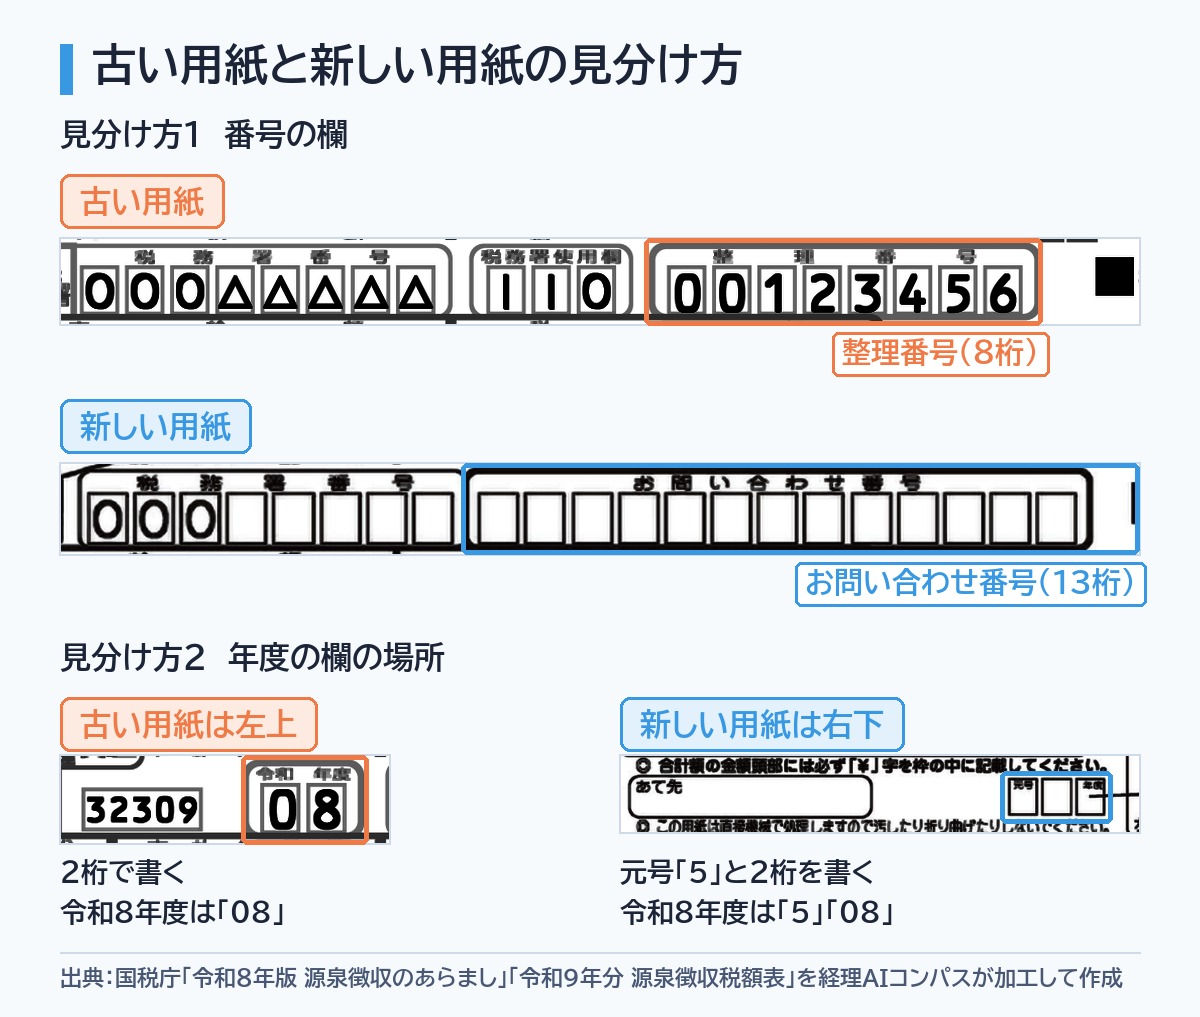
出典:国税庁ホームページ「令和8年版 源泉徴収のあらまし」「令和9年分 源泉徴収税額表」を経理AIコンパスが加工して作成(画像をタップすると拡大表示されます)
源泉所得税の納付書で変わった点をまとめると、次のとおりです。
- 番号欄/「整理番号」(8桁)が「お問い合わせ番号」(13桁)になりました
- 年度の欄/左上から右下(「あて先」の右)に移り、元号を書く欄が付きました
- 元号の欄/「納期等の区分」と「支払年月日」にも元号の欄が付きました。令和は「5」と書きます。国税庁の記載のしかたでは、令和8年9月分を「5 08 09」と書いています
- 徴収義務者の欄/給与を払う側(会社など)の欄に、郵便番号とフリガナの欄が付きました
- 用紙/税務署の窓口で配る源泉所得税の納付書が、A4三つ折りサイズ程度の複写式から、A4サイズの単票式(1枚ずつ書く用紙)になりました
- 税の名前/用紙に「所得税、復興特別所得税及び防衛特別所得税」と書かれるようになりました(2026年中に払った給与の分は読み替えます。POINT 06で説明します)
用紙の変更について、国税庁は「令和8年版 源泉徴収のあらまし」で、事前に次のように予告していました。
ややこしいのは、新しい様式にも2種類あることです。国税庁が様式を定めた事務運営指針では、給与・退職金などの所得税徴収高計算書について、一般分(毎月納める会社用)と納期特例分(半年ごとに納める会社用)の両方に、「A4版」と「複写式」の様式が定められています。
つまり、しばらくの間は、次の3種類の用紙が手元で混ざる可能性があります。
- 古い複写式/「整理番号」欄がある、これまでの用紙。1回書けば3枚に写ります
- 新しい複写式/「お問い合わせ番号」欄がある複写式の用紙。1回書けば3枚に写ります
- 新しいA4版(単票式)/「お問い合わせ番号」欄がある、A4の1枚もの。複写ではないので、3か所に書きます(POINT 04)
どの用紙かで、書き方と手間が変わります。まず、手元の用紙に「整理番号」と「お問い合わせ番号」のどちらの欄があるか、そして複写式かA4の1枚ものかを確かめてください。
税務署からまとめてもらった古い納付書が、引き出しに残っている会社も多いと思います。筆者が確認した範囲では、年末調整の時期に税務署から届いた源泉所得税の納付書も、「整理番号」欄がある従来の複写式でした。結論から言うと、古い用紙はすぐに使えなくなるわけではありません。
2027年1月からは、天引きした所得税と一緒に防衛特別所得税も納めます。ところが、古い用紙の「納期等の区分」欄には「源泉所得税及び復興特別所得税」と印字されています。この用紙を使ってよいかについて、国税庁はQ&Aで次のように答えています。
なお、この所得税徴収高計算書(納付書)を使用する場合は、「納期等の区分」などを補正することなく、そのままの様式で使用していただきますようお願いします。
印字を二重線で消したり、「防衛特別所得税」と書き足したりする必要はありません。直さずに、そのまま使います。
源泉所得税のほうは「令和10年9月頃まで」と目安の時期が示され、しかも「予定」です。法人税などのほうは「当分の間」で、期限は示されていません。どちらも、今日明日に使えなくなる話ではありません。手元の古い用紙から使っていき、足りなくなったら新しい用紙をもらう、という順番で構いません。
整理番号は、会社ごとに決まった番号でした。そのため「整理番号がわからない」「どこで調べるのか」という悩みがよくありました。新しい「お問い合わせ番号」は、性格が少し違います。国税庁の説明は次のとおりです。
お問い合わせ番号は税務署の側で付けて、用紙に印字する番号です。整理番号のように、自分の会社の番号を調べて書き写すものではありません。法人税・消費税などの納付書に印字がないときの扱いは、次のとおりです。
個人納税者の方は記載不要です。
法人番号は、登記された会社などに1つずつ付いている13桁の番号です。わからないときは、国税庁の法人番号公表サイトで、会社名から調べられます。
国税庁のサイトで公開されている様式のPDFには、印刷したものは使えない旨の透かしが入っています。新しい用紙が必要になったら、所轄の税務署に問い合わせて交付を受けます。毎月納める会社用(一般分)と、半年ごとに納める会社用(納期特例分)は用紙が違うので、どちらが必要かを伝えると話が早く進みます。手元の用紙にお問い合わせ番号が入っていないときも、自己流で埋めずに、税務署に連絡して印字済みの用紙を交付してもらうのが確実です。
- NG国税庁のサイトに載っている様式のPDFを印刷して、納付書として使う(交付された所定の納付書を使う決まりです)
- NG古い用紙の「源泉所得税及び復興特別所得税」の印字を、2027年以後の分だからと書き直す(そのままの様式で使うよう、国税庁が求めています)
- NG「様式が変わったから」と、まだ使える古い納付書を捨ててしまう
退職の時期によって変わる住民税の天引きと、源泉所得税とは期限が違う住民税の納期の特例を整理しています。
納期の特例(POINT 05)を受けていない会社は、給与などを払った月の分を、翌月10日までに納めます。国税庁の説明は次のとおりです。
10日が土日や祝日にあたるときは、休み明けの日が期限です。国税庁の「令和9年分 源泉徴収税額表」には、次のように書かれています。
- 10月に払った分/2026年11月10日(火)まで
- 11月に払った分/2026年12月10日(木)まで
- 12月に払った分(年末調整の月)/2027年1月12日(火)まで(10日が日曜日、11日が成人の日のため)
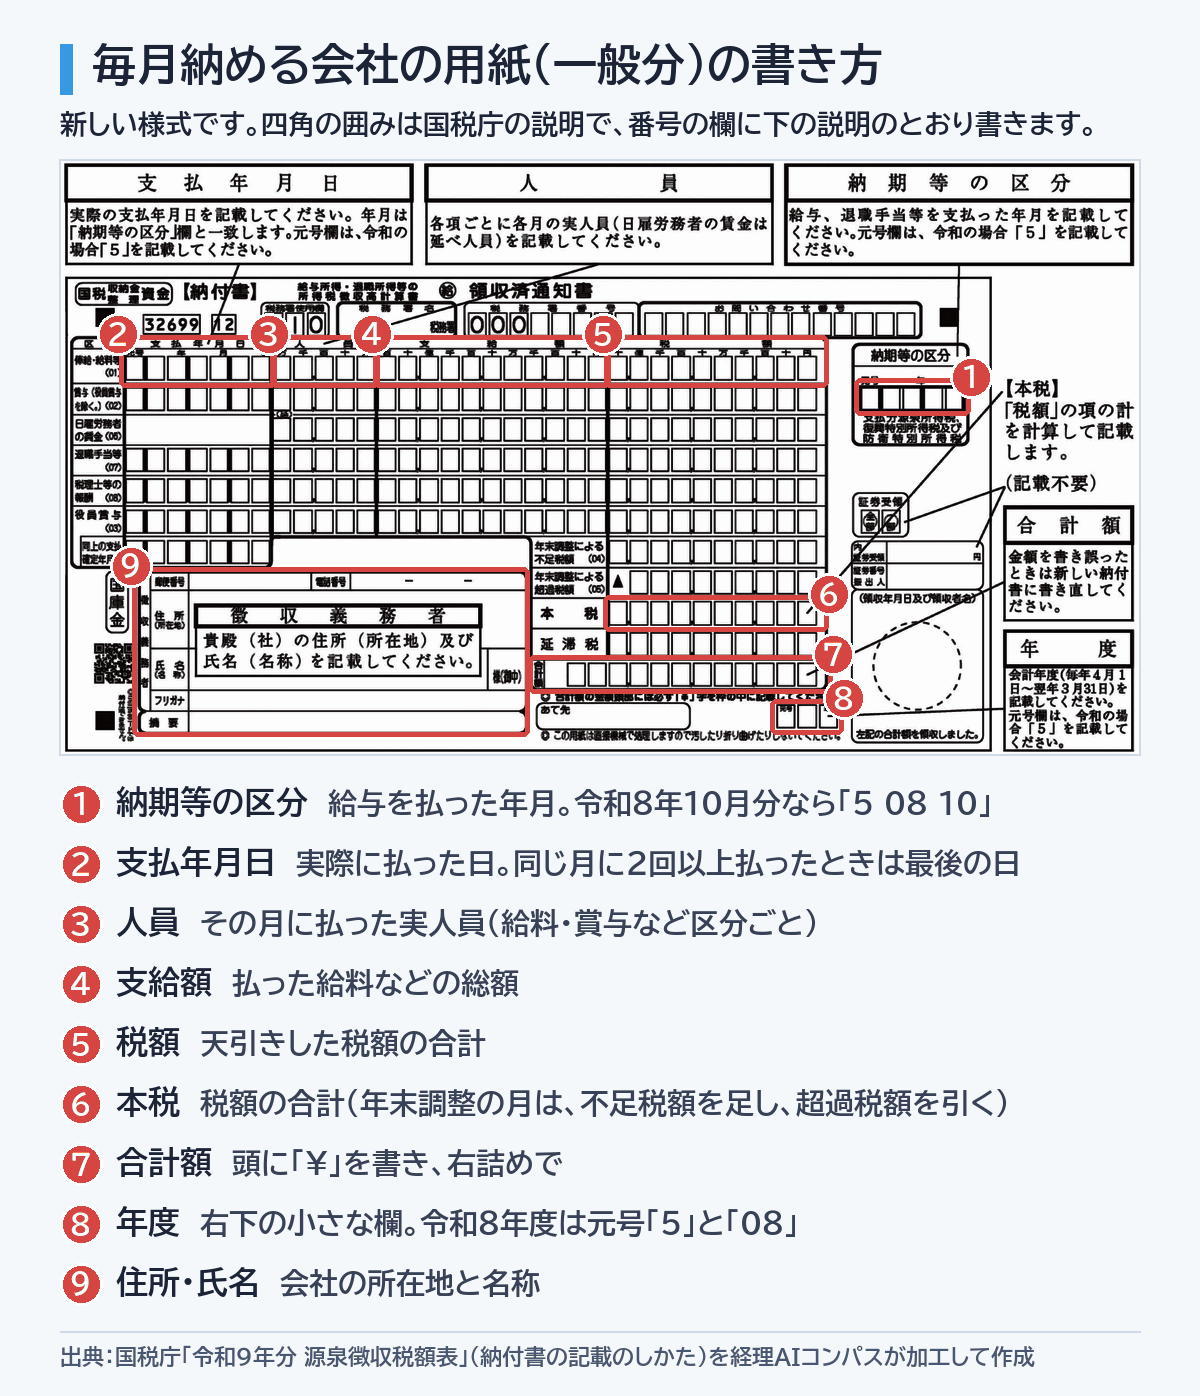
新しい用紙の欄の場所に番号を付けると、次のようになります。四角の囲みと引き出し線は、国税庁が付けている説明です。
出典:国税庁ホームページ「令和9年分 源泉徴収税額表」(納付書の記載のしかた)を経理AIコンパスが加工して作成(画像をタップすると拡大表示されます)
- ① 納期等の区分/給与などを払った年月です。元号は令和なら「5」。令和8年10月に払った分なら「5 08 10」です
- ② 支払年月日/実際に払った年月日です。年月は①と同じになります。同じ月に2回以上払ったときは、最後に払った日を書きます(例「5 08 10 25」)
- ③ 人員/その月に払った実人員です。給料・賞与など、区分(行)ごとに書きます
- ④ 支給額/払った給料などの総額です
- ⑤ 税額/④から天引き(源泉徴収)した税額の合計です
- ⑥ 本税/「税額」の項の合計です。年末調整の月は、不足税額を足し、超過税額を引きます(POINT 06)
- ⑦ 合計額/頭に「¥」を書き、金額は右詰めで書きます
- ⑧ 年度/右下の小さな欄です。会計年度(4月1日から翌年3月31日まで)を書き、令和8年度は元号「5」と「08」です
- ⑨ 住所・氏名/会社の所在地と名称を書きます
書き漏らしやすい欄について、国税庁は次のように注意しています。
年度は、納める日がどの会計年度に入るかで決まります。令和8年度は2026年4月1日から2027年3月31日までなので、2027年1月や2月に納める分も「508」です。年が明けたからといって「509」にしないよう注意してください。
用紙の左には、払ったものの種類ごとに行が分かれています。払ったものがある行だけ書きます。
- 俸給・給料等/毎月の給料など、通常の給与です
- 賞与(役員賞与を除く。)/従業員の賞与です。役員の賞与は「役員賞与」の行に書きます
- 日雇労務者の賃金/日額表の丙欄で天引きした、日雇いの人の賃金です。人員は延べ人数を書きます
- 退職手当等/退職金などです。国税庁の記入例では、税額が0円の退職金も、人員と支給額を書いています
- 税理士等の報酬/弁護士・税理士・公認会計士・社会保険労務士・司法書士などに払った報酬です
- 役員賞与/役員に払った賞与です。支払が確定した年月日を「同上の支払確定年月日」欄に書きます
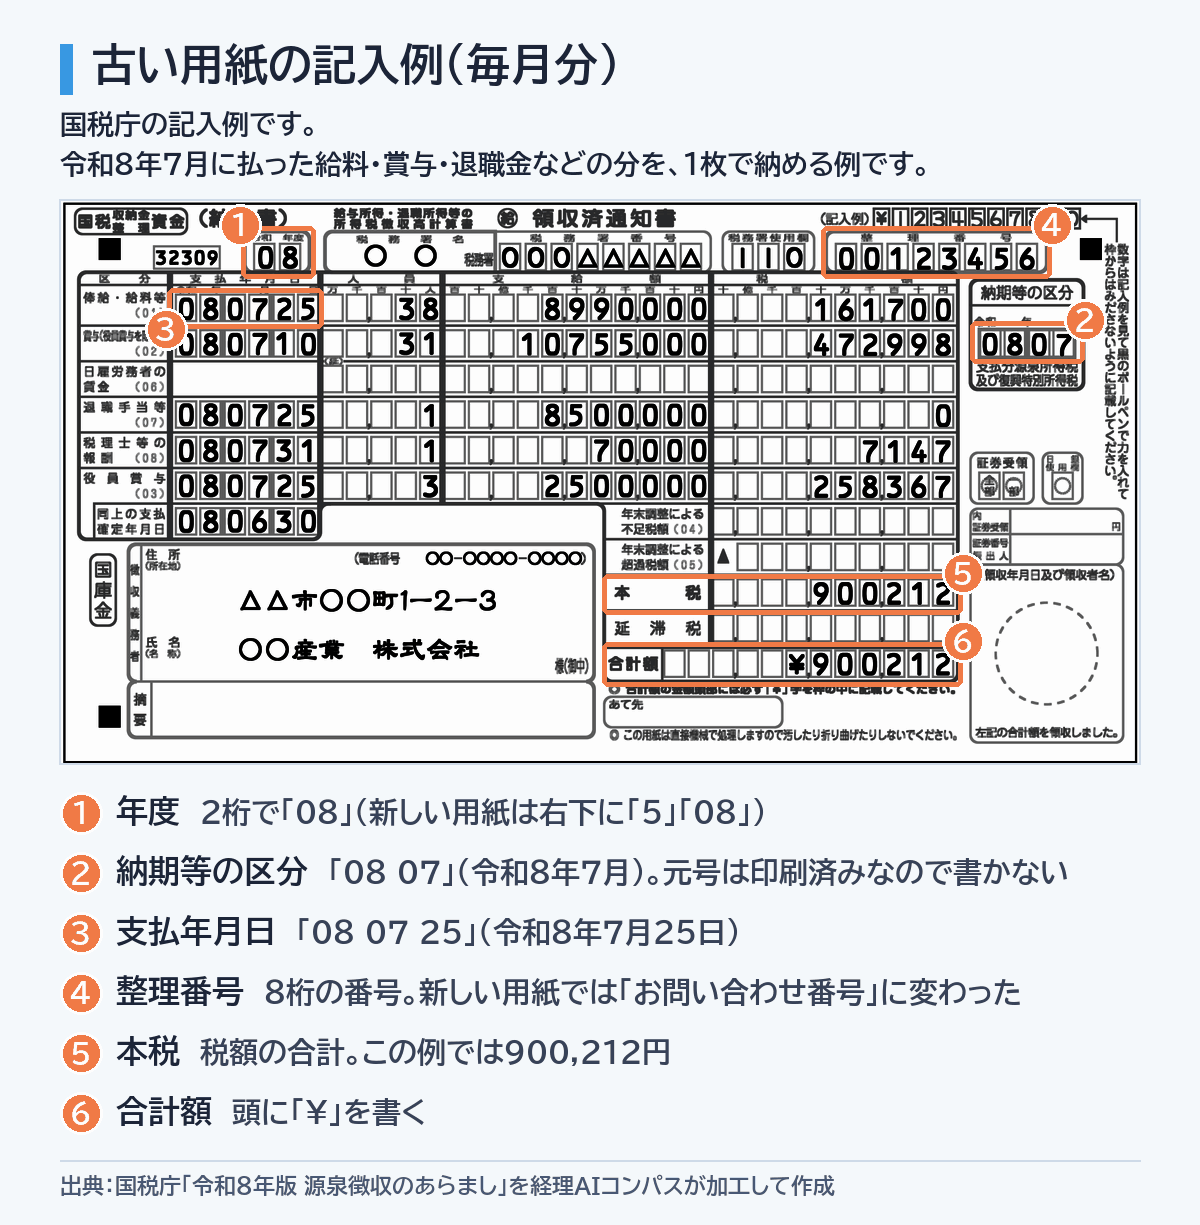
古い用紙の書き方も、国税庁の同じページに「令和6年以降分」として載っています。欄の並びはほぼ同じで、主に違うのは年度の欄の場所と、元号を書かないことです。国税庁の記入例に番号を付けると、次のとおりです。
出典:国税庁ホームページ「令和8年版 源泉徴収のあらまし」を経理AIコンパスが加工して作成(画像をタップすると拡大表示されます)
- 年度/左上の欄に、2桁で「08」と書きます
- 納期等の区分/「令和」が印刷されているので、元号の数字は書きません。令和8年10月に払った分なら「08 10」です
- 支払年月日/同じく元号は書かず、「08 10 25」のように書きます
- 税務署名・整理番号/古い用紙の記載のしかたでは、この2つも記載漏れに注意する欄に入っています。印字されていないときは書き入れます
個人に払う原稿料や講演料などの報酬から天引きした所得税は、この用紙ではなく「報酬・料金等の所得税徴収高計算書」という別の用紙で納めます(弁護士・税理士・司法書士などの報酬は、この記事の用紙で納めます)。期限は、給与と同じく翌月10日です。
(注)納期の特例の対象とはなりません。
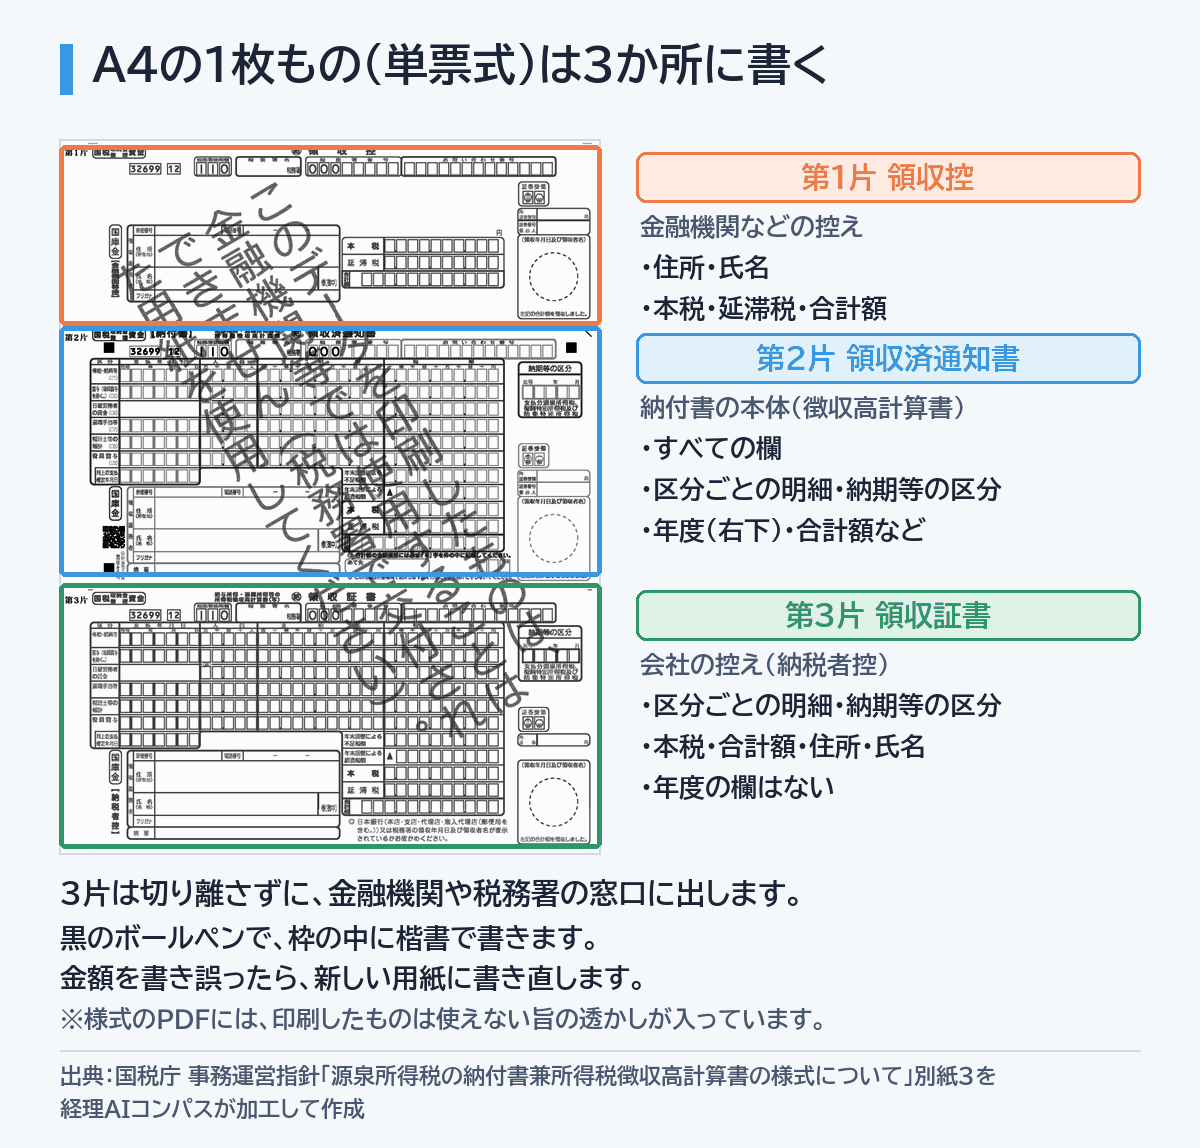
窓口でA4の1枚ものの納付書を受け取ったら、書き方に注意が必要です。国税庁は次のように説明しています。
A4版の用紙は、1枚のA4に「第1片」「第2片」「第3片」の3つが上下に並んでいます。書く欄は片ごとに少しずつ違います。
出典:国税庁ホームページ「源泉所得税の納付書兼所得税徴収高計算書の様式について(事務運営指針)」別紙3を経理AIコンパスが加工して作成(画像をタップすると拡大表示されます)
- 第1片(領収控)/金融機関などの控えです。住所・氏名と、本税・延滞税・合計額を書きます
- 第2片(領収済通知書)/納付書の本体です。区分ごとの明細、納期等の区分、年度、合計額など、すべての欄を書きます
- 第3片(領収証書)/会社の控え(納税者控)です。区分ごとの明細、納期等の区分、本税・合計額、住所・氏名を書きます。年度の欄はありません
- 切り離さない/3つの片は、切り離さずにそのまま金融機関などに出します(様式の裏面に「切り離さずに納付場所に提出してください」とあります)
- 黒のボールペンで、枠の中に/機械で読み取るので、枠の中に楷書で丁寧に書きます。複写式の用紙は、力を入れて書きます
- 合計額の頭に「¥」/合計額の欄には、金額の頭に必ず「¥」を書きます。金額は右詰めです
- 書き損じたら書き直す/様式の裏面には、合計額について「金額を書き誤ったときは新しい納付書に書き直してください」とあります
- 3か所の金額をそろえる/写し間違えると片ごとに数字が食い違うので、書き終えたら3か所の金額を見比べます
- 2次元コードでは払えない/用紙の左側にある2次元コードは税務署の内部手続用で、読み取って納付することはできません
1つ目は、国税庁の印字ツールです。国税庁のサイトで納付書の種類(給与所得・退職所得等の一般用(毎月納付用)や納期の特例用など)を選び、金額などを入力して、交付を受けたA4の納付書に印刷します。ただし、使える用紙には決まりがあります。
2つ目は、e-Taxでの納付に切り替えることです。e-Taxで「所得税徴収高計算書データ」を送れば、紙の納付書を書かずに、ダイレクト納付(登録した口座からの引き落とし)やインターネットバンキングなどで納められます。
e-Taxを使うには、事前に利用開始の手続が必要です。手順は国税庁の源泉所得税の納税手続のページにまとまっています。A4の用紙で毎月納める会社は、毎月3か所に書くことになります。毎月の納付がある会社ほど、この機会にe-Taxへ切り替える価値があると筆者は考えます。納期の特例で年2回だけなら、印字ツールや手書きでも負担は限られます。
給与の支給人員が常時10人未満の会社は、税務署の承認を受けると、源泉所得税を半年分まとめて納められます。これを納期の特例といいます。納期限は次のとおりです。
- 1月から6月に天引きした分/7月10日まで
- 7月から12月に天引きした分/翌年1月20日まで
今回の年末調整の分は、2027年1月20日(水)が納期限です。国税庁の「令和8年分 年末調整のしかた」の表紙にも、この日付が書かれています。注意したいのは、半年分まとめて納められるものが限られていることです。
原稿料や講演料などの報酬から天引きした分は、納期の特例を受けている会社でも、払った月の翌月10日までに納めます(POINT 03)。
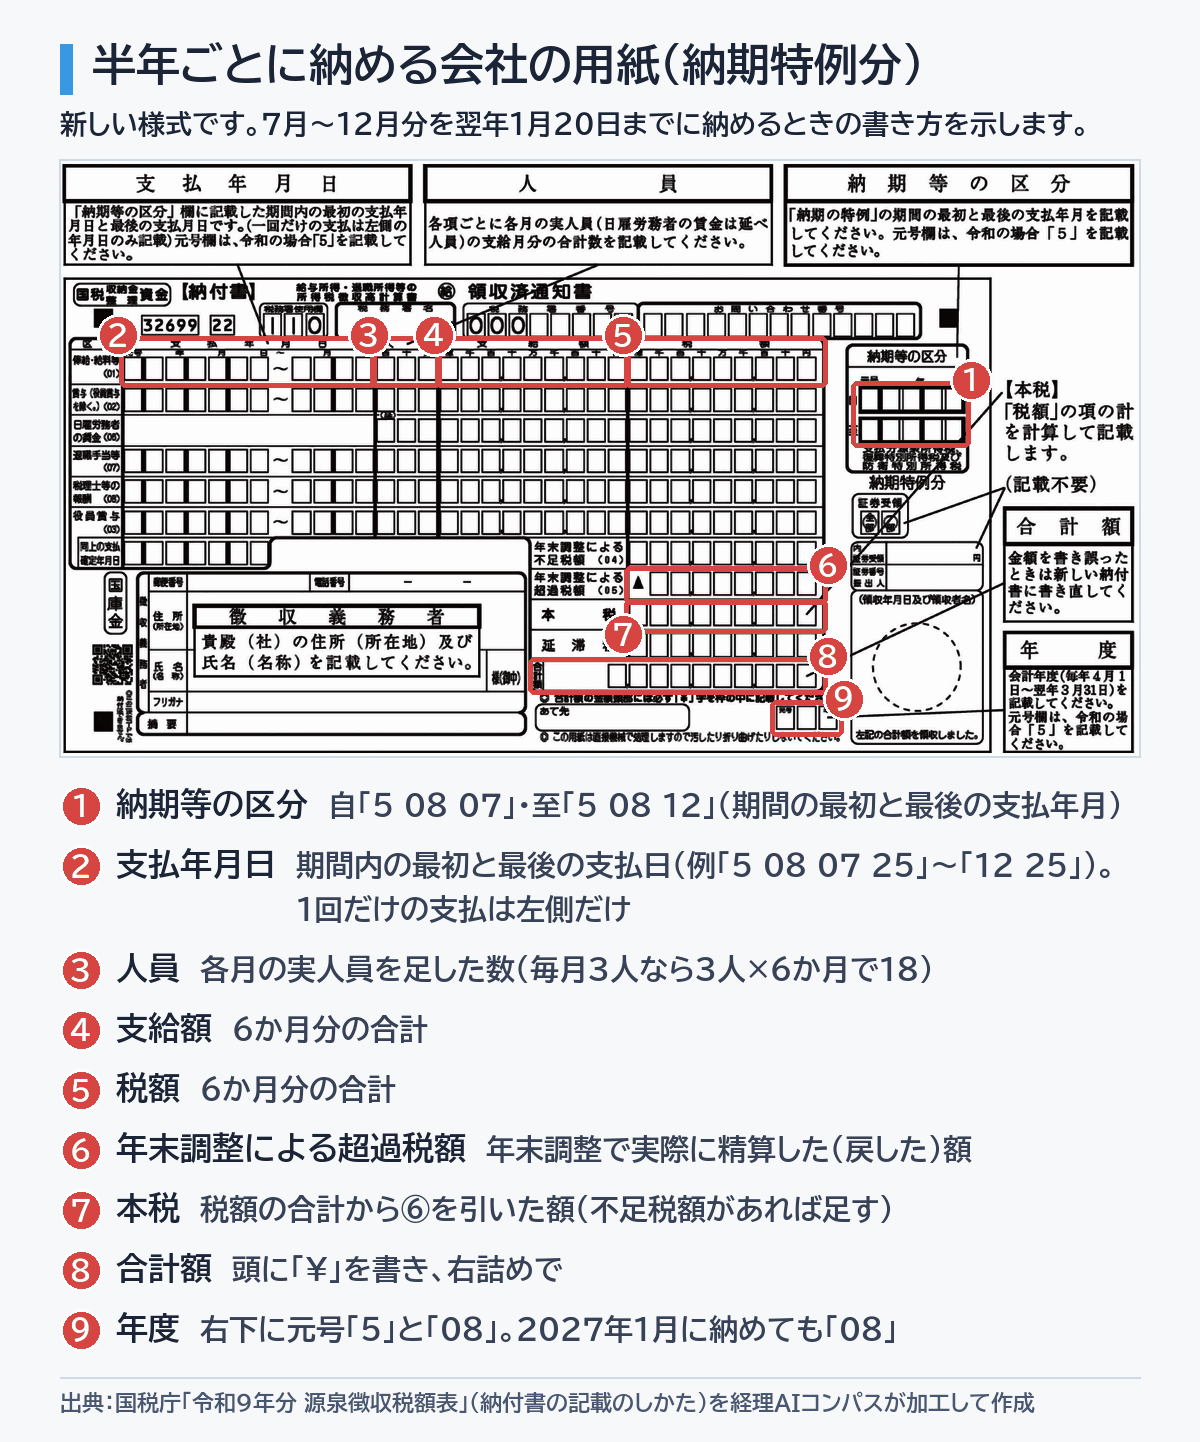
納期特例分の用紙は、一般分と欄の並びが似ていますが、納期等の区分が「自」「至」の2段になり、支払年月日も「最初の日〜最後の日」の形になっています。7月から12月分を1月20日に納める場合を例に、番号を付けました。
出典:国税庁ホームページ「令和9年分 源泉徴収税額表」(納付書の記載のしかた)を経理AIコンパスが加工して作成(画像をタップすると拡大表示されます)
- ① 納期等の区分/期間の最初と最後の支払年月を書きます。7月から12月まで毎月給与を払ったなら、自「5 08 07」・至「5 08 12」です
- ② 支払年月日/期間内に払った最初と最後の支払年月日を書きます。国税庁の例では「5 08 07 25 ~ 12 25」です。期間内に1回だけ払った賞与などは、左側の年月日だけを書きます
- ③ 人員/各月の実人員を6か月分足した数です。毎月3人に給与を払ったなら、3人×6か月で18人です
- ④ 支給額・⑤ 税額/6か月分の合計額を書きます
- ⑥ 年末調整による超過税額/年末調整で戻した税額のうち、実際に精算した金額です(POINT 06)
- ⑦ 本税/税額の合計から⑥を引いた額です(不足税額があれば足します)
- ⑧ 合計額/頭に「¥」を書き、右詰めで書きます
- ⑨ 年度/右下の欄に元号「5」と「08」を書きます。2027年1月に納めても「509」ではありません
人員と支払年月日について、様式に付いている国税庁の説明は次のとおりです。
支払年月日:「納期等の区分」欄に記載した期間内の最初の支払年月日と最後の支払月日です。(一回だけの支払は左側の年月日のみ記載)元号欄は、令和の場合「5」を記載してください。
顧問の税理士などに毎月払った報酬も、「税理士等の報酬」欄に6か月分をまとめて書きます。人員も、月ごとの人数の合計です。「令和8年版 源泉徴収のしかた」の記載例でも、6か月分の給料の人員を「30」、毎月払った税理士報酬の人員を「6」と書いています。
筆者が確認した範囲では、年末調整の時期に税務署から届いた源泉所得税の納付書は、「整理番号」欄がある従来の複写式でした。POINT 02のとおり、この用紙も使えます。古い用紙の納期特例分について、国税庁の設例に番号を付けると次のとおりです(1月から6月分を7月10日に納める例です)。
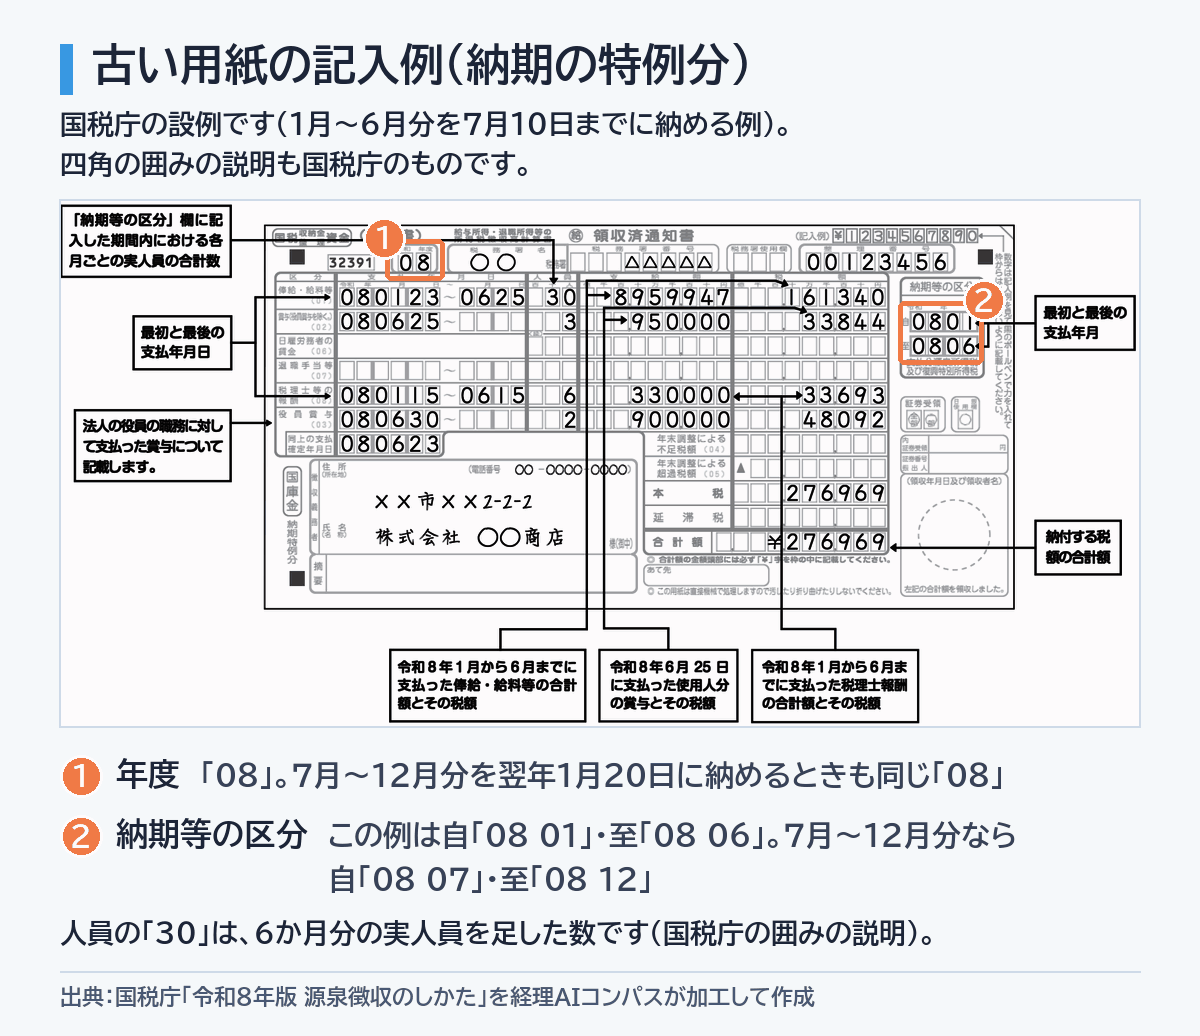
出典:国税庁ホームページ「令和8年版 源泉徴収のしかた」を経理AIコンパスが加工して作成(画像をタップすると拡大表示されます)
新しい用紙と比べて違うのは、次の欄です。
- 年度/左上の欄に、2桁で「08」と書きます。元号の「5」は付けません
- 納期等の区分/自「08 07」・至「08 12」です。「令和」が印刷されているので、元号の数字は書きません
- 支払年月日/「08 07 25 ~ 12 25」のように書きます
- 税務署名・整理番号/記載漏れに注意する欄です。印字されていないときは書き入れます
- 税の名前/古い用紙は「所得税及び復興特別所得税」です。2026年7月から12月に払った給与の分にはそのまま合うので、POINT 06の読み替えは要りません
人員の数え方(各月の実人員の合計)と、年末調整による超過税額の書き方は、新旧の記載のしかたで同じです。
年末調整をした月の納付書は、いつもの欄に加えて「年末調整による不足税額」「年末調整による超過税額」の欄を使います。納期限は、毎月納める会社と納期の特例の会社で違います。
年末調整で従業員に税金を戻した(還付した)ときは、その金額を「年末調整による超過税額」欄に書き、納める税額から差し引きます。逆に、年末調整で税金を追加で天引きしたときは、「年末調整による不足税額」欄に書きます。国税庁の説明は次のとおりです。
納期の特例の会社の場合、差し引く元になるのは7月から12月までの分の税額です。
注意したいのは、超過税額の欄に書くのは「実際にその月に精算をした金額」だという点です。戻す額の全部ではありません。
国税庁の記入例(毎月納める会社の12月分)では、還付する額が172,174円、12月に天引きした税額が134,282円でした。この場合、超過税額の欄には差し引けた134,282円を書き、納める税額(本税)は0円になります。
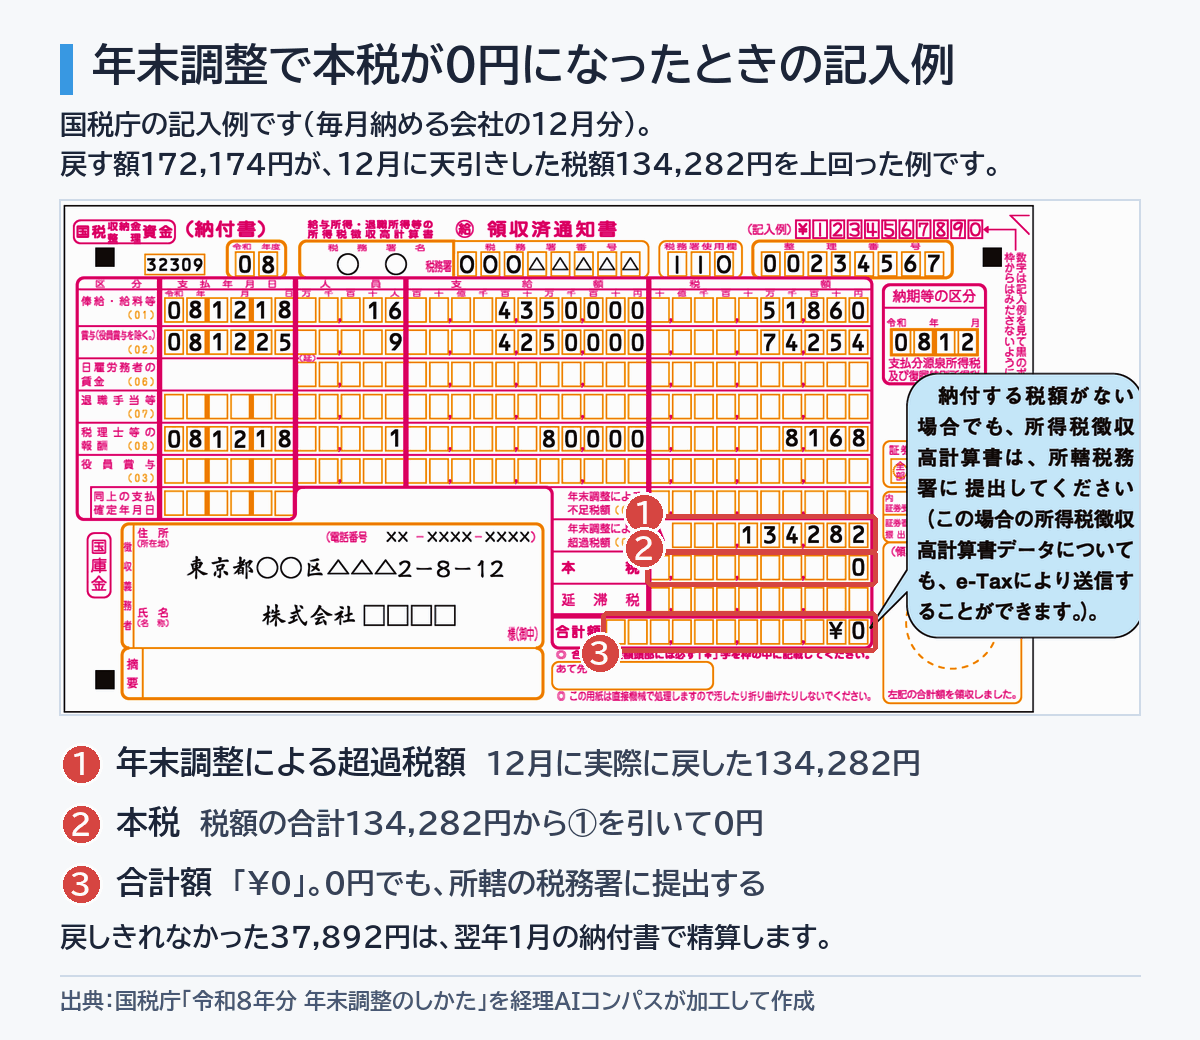
出典:国税庁ホームページ「令和8年分 年末調整のしかた」を経理AIコンパスが加工して作成(画像をタップすると拡大表示されます)
差し引けなかった37,892円は、翌年1月に繰り越して精算します。2027年1月の給与からは防衛特別所得税も天引きしますが、繰り越した分の書き方について、国税庁は次のように答えています。
基礎控除・給与所得控除・扶養の所得要件・生命保険料控除の新しい金額を、国税庁の原文で整理しています。
0円の納付書は、金融機関ではなく所轄の税務署に出します。新しい様式の裏面には、次のように書かれています。
また、税務署は、税額がない所得税徴収高計算書の写しに収受日付印(受け付けた日付の印)を押していません。
あとで「いつ出したか」を確かめられるように、郵送した日や窓口に出した日を、社内の記録に残しておくと安心です。
新しい用紙には、「所得税、復興特別所得税及び防衛特別所得税」と書かれています。防衛特別所得税は令和8年度の税制改正でできた税で、2027年1月1日以後に生じる所得から適用されます。2027年1月12日や1月20日に納めるのは、2026年中に払った給与の分なので、まだ防衛特別所得税はかかっていません。国税庁は、新しい用紙をこうした分に使うときの読み方を示しています。
2027年以後に生じる所得(2027年に払う給与など)からは、防衛特別所得税も一緒に天引きし、所得税と合わせて1枚の納付書で納めます。ただし、天引きする合計の税率は変わりません。
納付書に書く税額は、これまでどおりの計算で出した金額です。「防衛特別所得税」の文字を見て、1%を上乗せしないように気を付けてください。
→ 新しい用紙は年度の欄が右下
→ 2027年以後の分も直さずに使える
→ 区分は「5 08 10」・年度は「5」「08」
→ 印字ツールかe-Taxで手間を減らす
→ 自・至の2段・人員は各月の合計
→ 実際に精算した額・0円でも提出
新しい納付書の書き方、毎月分と納期の特例分の違い、年末調整の欄、e-Taxへの切り替えなど、自社のやり方でよいのか判断がつかないときは、第三者に一度見てもらうと整理がつくことがあります。
お金の悩みやそれにまつわる疑問や相談お受けします
税理士事務所での実務経験をもとに、経理まわりのご相談をお受けしています。※具体的な税額の計算・申告書の作成・個別の税務判断は税理士業務のため承っておりません。