令和8年分の年末調整
変わる点と12月の準備
基礎控除・給与所得控除・扶養の所得要件・生命保険料控除。国税庁の原文をもとに、12月の作業に必要な金額と注意点を整理しました
経理担当が知りたいのは、「12月の年末調整で、何を新しい金額に変えるのか」「従業員に何を案内するのか」という点ではないでしょうか。ネットの解説は、基礎控除の金額が記事によって違っていたり、「年収の壁」の話と混ざっていたりします。
この記事では、国税庁の「令和8年分 年末調整のしかた」と「昨年と比べて変わった点」の原文を確かめました。そのうえで、変わる4つの点と、12月までにやっておくことを順に説明します。
- 根拠/国税庁「令和8年分 年末調整のしかた」(国税庁が公表している冊子)と、その中の「昨年と比べて変わった点」です。原文は「昨年と比べて変わった点」のPDFと冊子の一覧ページで確認できます
- 施行日/改正は原則として令和8年12月1日に施行され、令和8年分の所得税から適用されます
- 扱う範囲/所得税の年末調整です。住民税の控除額は、この記事では扱いません
- 金額の見方/「給与だけの人の収入」で示した金額は、給与収入だけの場合の目安です。特定支出控除を使う人などは、表の金額と異なります
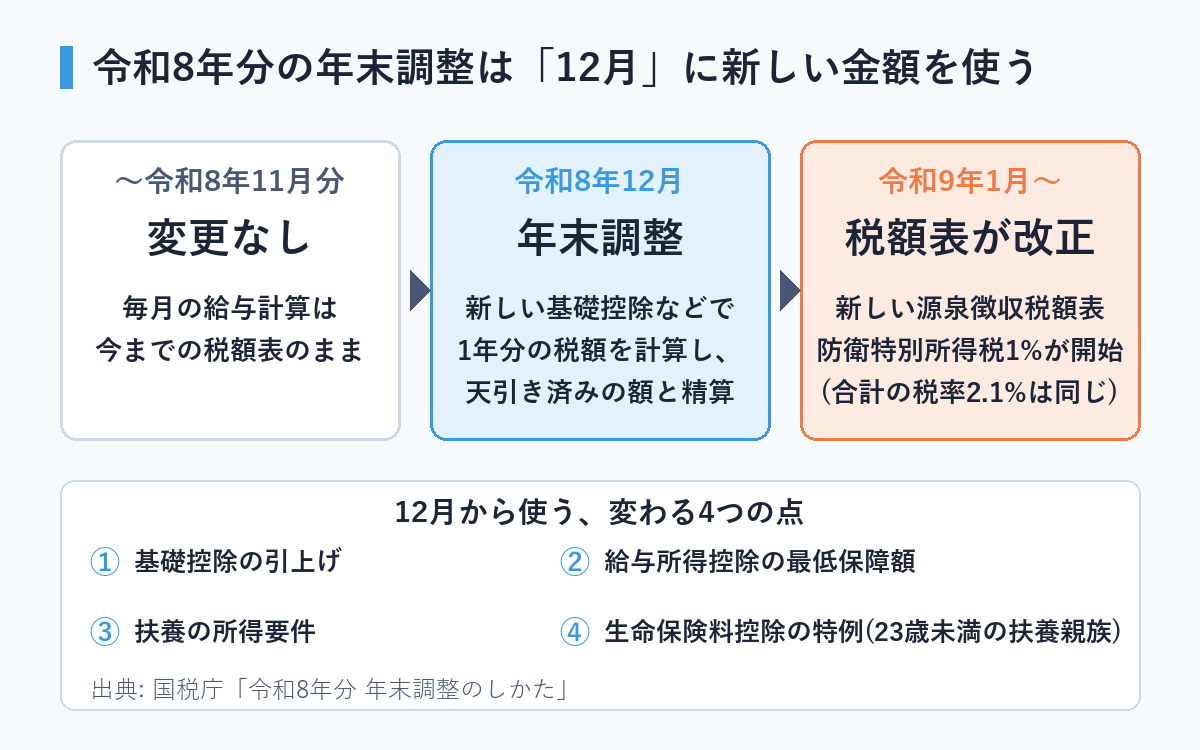
② 毎月の源泉徴収(給与からの天引き)は、11月分まで変わりません。国税庁の冊子は、令和8年11月までの源泉徴収事務に変更は生じないとしています。新しい金額を使うのは、12月に行う年末調整です。
③ 経理が気を付けるのは、新しく扶養の対象になる親族がいないかの確認です。所得要件が上がったため、去年は対象外だった配偶者や子が、今年は対象になることがあります。国税庁の冊子も、この異動申告が忘れずに行われているかの確認を求めています。
国税庁の冊子は、令和8年分の変更点として次の4つを挙げています。
- ① 基礎控除の引上げ/本則の額が58万円から62万円になり、合計所得金額に応じた加算も変わります
- ② 給与所得控除の最低保障額の引上げ/65万円から74万円になります
- ③ 扶養親族等の所得要件の引上げ/扶養親族などになれる所得の上限が、58万円から62万円に上がります
- ④ 23歳未満の扶養親族がいる場合の生命保険料控除の特例/一般生命保険料控除の上限が4万円から6万円になります
いつから使うのかについて、冊子は次のように説明しています。
令和8年11月までの給与等の源泉徴収事務に変更は生じません。
出典:国税庁「令和8年分 年末調整のしかた」(画像をタップすると拡大表示されます)
つまり、今月・来月の給与計算は、今までの源泉徴収税額表のままで構いません。12月の年末調整のときに、新しい基礎控除額と新しい「給与所得控除後の給与等の金額の表」で1年分の税額を計算し直します。そして、毎月の天引きで集めた税額との差額を精算します。
控除が増えるので、1年分の税額は減る方向になります。毎月の天引きは古い基準のままなので、年末調整で戻る金額(還付)が、例年より増える従業員が多くなると考えられます。
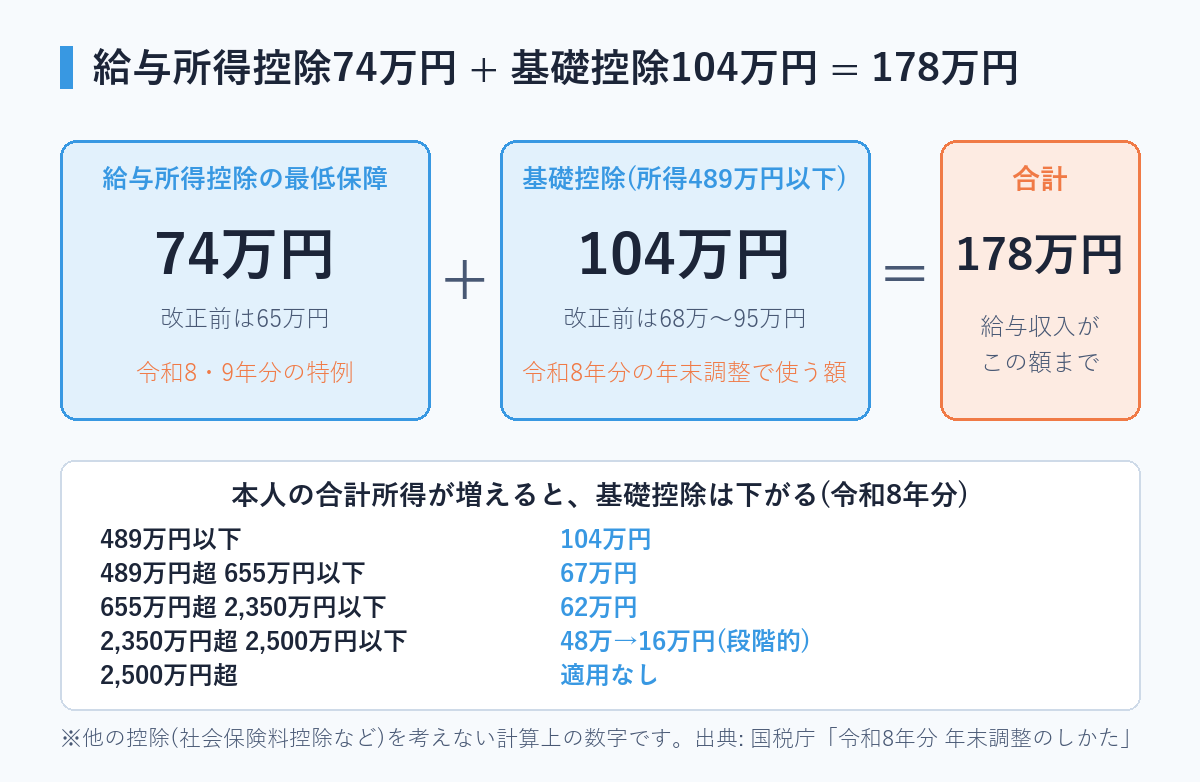
基礎控除は、本人の所得から無条件で引ける控除です。令和8年分の年末調整で使う金額は、冊子の「令和8年分の基礎控除額の表」に次のとおり載っています。表の左側は本人の合計所得金額(給与だけの人は、給与収入から給与所得控除を引いた金額)です。
- 489万円以下/104万円
- 489万円超 655万円以下/67万円
- 655万円超 2,350万円以下/62万円
- 2,350万円超 2,400万円以下/48万円
- 2,400万円超 2,450万円以下/32万円
- 2,450万円超 2,500万円以下/16万円
- 2,500万円超/基礎控除は受けられません
改正前(令和7年分)は、合計所得金額に応じて95万円・88万円・68万円・63万円・58万円の5段階でした。今年は、489万円以下の人が一律に104万円になります。
なお、本則の額が62万円になり、そこに租税特別措置法による加算が付く仕組みです。冊子には、令和9年分以後の金額が令和8年分と違う表も載っています。令和8年分の金額を、そのまま来年も使えるとは限りません。来年の金額は、来年の冊子で確かめてください。
給与所得控除は、給与収入から自動的に引かれる、会社員の「必要経費」のようなものです。収入が少ない人には、最低でもこの金額が引ける最低保障額があります。これが65万円から74万円に上がりました。
年末調整で使う「給与所得控除後の給与等の金額の表」も、令和8年分から改正されています。冊子の47〜54ページの表は、この改正を反映したものです。給与計算ソフトを使っている場合は、ソフト側が令和8年分に更新されているかを確かめてください。
出典:国税庁「令和8年分 年末調整のしかた」(画像をタップすると拡大表示されます)
給与だけの人で、合計所得金額が489万円以下の場合、給与所得控除の最低保障額74万円と基礎控除104万円を足すと178万円です。他の控除(社会保険料控除など)を考えない計算上は、給与収入が178万円までなら、所得税がかかりません。報道で言われる「年収の壁178万円」の中身は、この足し算です。
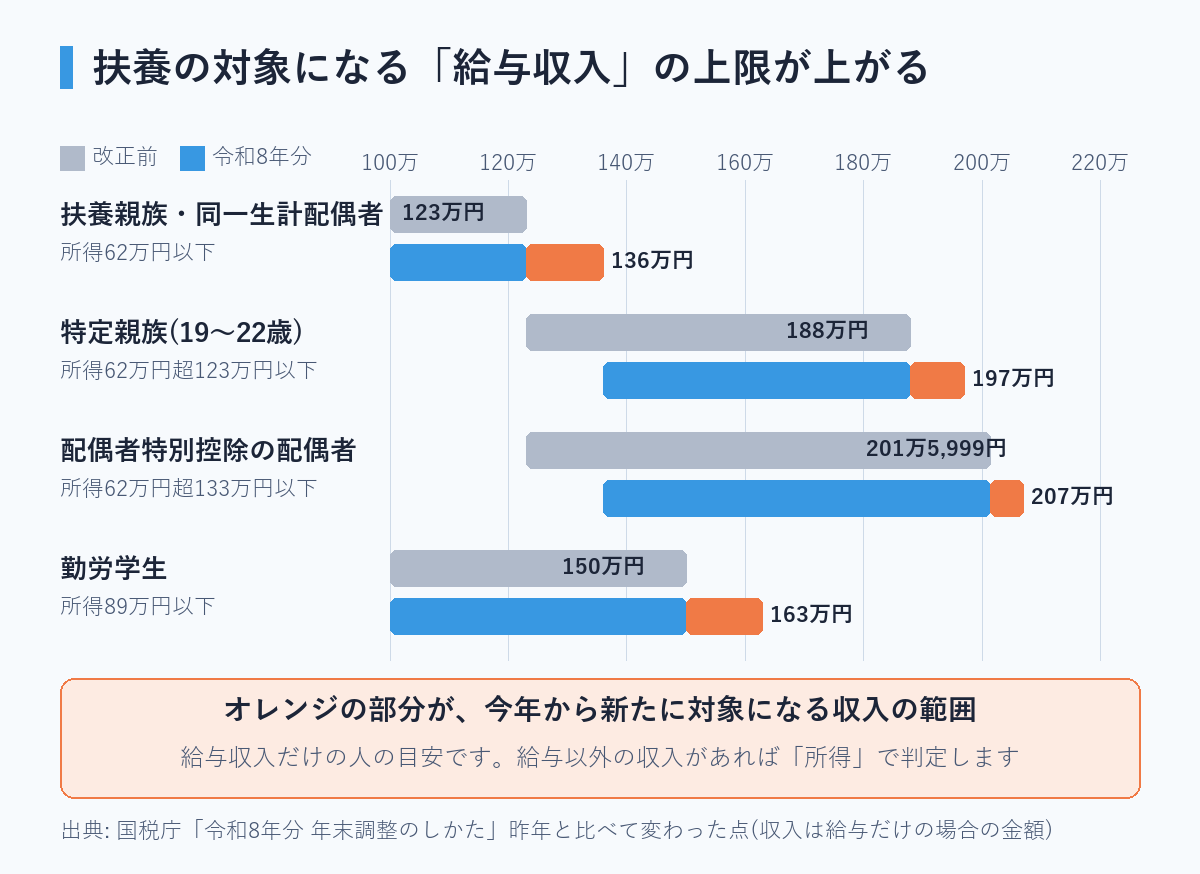
基礎控除が引き上がったのに合わせて、扶養控除などの対象になる人の所得の上限も上がりました。冊子の表は次のとおりです。金額はその人の合計所得金額で、()の中は給与だけの場合の収入です。
- 扶養親族・同一生計配偶者・ひとり親の生計を一にする子/62万円以下(収入136万円以下)。改正前は58万円以下(収入123万円以下)
- 特定親族(19歳以上23歳未満)/62万円超123万円以下(収入136万円超197万円以下)。改正前は58万円超123万円以下(収入123万円超188万円以下)
- 配偶者特別控除の対象になる配偶者/62万円超133万円以下(収入136万円超207万円以下)。改正前は58万円超133万円以下(収入123万円超201万5,999円以下)
- 勤労学生/89万円以下(収入163万円以下)。改正前は85万円以下(収入150万円以下)
出典:国税庁「令和8年分 年末調整のしかた」(画像をタップすると拡大表示されます)
- 年収130万円のパートの配偶者/給与所得は「130万円−74万円=56万円」で、62万円以下です。去年の基準(収入123万円以下)では対象外でしたが、今年は同一生計配偶者になり、配偶者控除の対象になります。ただし、配偶者控除は本人の所得が一定額以下でないと受けられません
- 年収190万円で、19歳以上23歳未満の子(大学生など)/給与所得は「190万円−74万円=116万円」で、123万円以下です。去年の基準(収入188万円以下)では対象外でしたが、今年は特定親族になり、特定親族特別控除の対象になります
また、親族が対象かどうかは、年末調整を行う日の現況で、その年1月1日から12月31日までの合計所得金額の見積額で判定します。年齢は、その年の12月31日の現況で判定します。
国税庁の冊子は、新たに扶養親族等の要件を満たすことになった親族について、控除を受けるために「給与所得者の扶養控除等(異動)申告書」等の提出が必要になるとしています。さらに、年末調整で配偶者控除・配偶者特別控除や特定親族特別控除を受けるには、扶養控除等(異動)申告書に書いてあるかどうかにかかわらず、次の申告書の提出を受けるよう求めています。
- 配偶者控除・配偶者特別控除/配偶者控除等申告書
- 特定親族特別控除/特定親族特別控除申告書
この2つは、基礎控除申告書・所得金額調整控除申告書と一緒になった兼用の様式で配られます。1枚の用紙のどの欄を書くのかを、従業員に案内しておくと、記入漏れが減ります。
生命保険料控除のうち、新生命保険料に係る一般生命保険料控除(死亡保険や医療保険などの保険料の控除。平成24年1月1日以後に契約した保険)に特例ができました。年齢23歳未満の扶養親族がいる人は、令和8・9年分について、控除額が次の計算になります。
- 年間の新生命保険料が3万円以下/新生命保険料の全額
- 3万円超 6万円以下/新生命保険料×1/2+1万5,000円
- 6万円超 12万円以下/新生命保険料×1/4+3万円
- 12万円超/一律6万円
旧生命保険料(平成23年12月31日以前の契約)と、この特例が使える新生命保険料を支払った場合の一般生命保険料控除の適用限度額は、6万円(改正前は4万円)になります。
この特例は、従業員が保険料控除申告書に書いた内容をもとに計算します。年齢23歳未満の扶養親族がいるかどうかは、年齢をその年の12月31日で判定します。ソフトに入力するとき、扶養親族の情報が正しく入っていないと、特例が反映されません。
申告書の配布は、11月上旬から始める会社が多いと思います。それまでに次の点を確かめておくと、従業員からの問い合わせや回収後のやり直しが減ります。
- 給与計算・年末調整ソフトの更新/令和8年分の基礎控除額と、給与所得控除後の給与等の金額の表に対応しているか。更新の時期はソフトによって違うので、提供元のお知らせを確かめます
- 用紙/令和8年分の用紙(基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書、保険料控除申告書など)を使っているか。去年の用紙を使い回していないか
- 扶養に入る人の変化/所得要件が上がったため、去年は対象外だった配偶者・子が、今年は対象になっていないか。従業員に「去年と変わりがなくても、配偶者や子の収入を確かめてください」と案内します
- 扶養控除等(異動)申告書の提出/新たに対象になる親族がいる従業員は、異動の申告が必要です。年末調整を行う時までに申告があれば、その内容で年末調整を行います
- 見積額で判定する旨の案内/親族の所得は、年末調整を行う日の現況で見積もった1年間の金額で判定します。年内にパートの収入がまだ増える予定なら、それも含めて見積もるよう伝えます
- 11月までの給与計算/変更はありません。従来の源泉徴収税額表のままで計算します
- NG11月分の給与から、新しい基礎控除額を使って源泉徴収税額を変えてしまう
- NG配偶者の収入が「123万円を超えたから対象外」と、去年の基準のまま判断する(給与だけなら、今年は136万円以下まで同一生計配偶者になる)
- NG給与以外に収入がある親族まで「収入136万円以下」で判断する(所得62万円以下かどうかで見る)
- NG去年の申告書の内容をそのまま確認なしで使う(新たに対象になる親族の申告漏れが出る)
扶養控除等(異動)申告書には、本人や親族のマイナンバーを書くことになっています。マイナンバーが書かれた申告書を受け取ったときは、給与の支払者が本人確認(番号確認と身元確認)を行う必要があります。
年末調整が終わったあと、令和9年1月分の給与からは、また別の変更があります。同じ冊子の「令和9年分の給与の源泉徴収事務」の章に書かれています。
基礎控除と給与所得控除の最低保障額の引上げに伴い、令和9年分以後の「源泉徴収税額表」が改正されました。令和9年1月1日以後に支払う給与は、「令和9年分 源泉徴収税額表」で計算します。今年の12月に払う給与は、まだ令和8年分の表です。
令和8年度の税制改正で、防衛特別所得税が創設されました。源泉徴収義務者(給与を払う会社)は、所得税を徴収するときに、源泉徴収すべき所得税の額の1%相当額を防衛特別所得税として併せて徴収し、所得税の納期限までに、所得税と併せて国に納付します。
給与明細や納付書で、「復興特別所得税」だけだった表示が、「防衛特別所得税」と分けて出る可能性があります。ソフトが対応しているか、来年の1月までに確かめておくと安心です。
給与所得控除の最低保障額74万円は、令和8・9年分だけの特例です。令和10年分以後は69万円になります。基礎控除の金額も、国税庁の冊子の表では、令和8年分・令和9年分以後・令和10年分以後で、それぞれ別の金額が示されています。
今年の金額をそのまま来年以降も使えるとは限りません。毎年、国税庁の「年末調整のしかた」で金額を確かめるのが安全です。
→ 11月分までの源泉徴収は変更なし
→ 給与所得控除の最低保障は74万円
→ 給与だけなら収入136万円以下
→ 一般生命保険料控除の上限6万円
→ ソフト・用紙・新たに対象の親族を確認
→ 税額表の改正と防衛特別所得税
申告書の配り方、案内文の書き方、新しく扶養の対象になる親族の確認など、自社のやり方でよいのか判断がつかないときは、第三者に一度見てもらうと整理がつくことがあります。
お金の悩みやそれにまつわる疑問や相談お受けします
税理士事務所での実務経験をもとに、経理まわりのご相談をお受けしています。※具体的な税額の計算・申告書の作成・個別の税務判断は税理士業務のため承っておりません。