借り上げ社宅の家賃
税金と社会保険は別の物差し
2026年10月から、社会保険の住宅の評価が「総面積」に変わります
手取りが増えるのは、会社が借りた部屋を社員に貸す形にすると、一定の家賃を本人から受け取っていれば給与として課税されないからです。現金で住宅手当を払うと、その全額が給与になります。
ただし、ここで見落とされやすいことがあります。所得税で課税されなくても、社会保険では報酬に入ることがあるという点です。税金と社会保険は、社宅をまったく別の物差しで評価しています。しかも社会保険の物差しは、2026年10月1日から計算方法が変わります。
この記事では、同じ社宅を所得税・社会保険・消費税の3つで判定する方法を、実際の数字を使って整理します。
使用人なら、本人から賃貸料相当額の50%以上を受け取っていれば課税されません。基準は実際の家賃ではありません
全額会社負担でも、課税されるのは家賃の全額ではない
無償で貸した場合に給与として課税されるのは賃貸料相当額です。一方、現金の住宅手当は全額が給与になります
役員は相当額の「全額」を受け取れば課税されない
小規模な住宅なら、借り上げでも計算式は使用人と同じです。まず床面積で区分します
社会保険は「評価額−本人負担」が報酬に入る
50%ルールはありません。所得税で非課税でも、社会保険の報酬には入ることがあります
10月1日から、社会保険の評価額が上がることがある
畳数ではなく台所・浴室・トイレ・廊下を含む総面積で計算するようになります。家賃も本人負担も同じなのに、報酬に入る額だけが増えることがあります
会社が部屋を借りて社員に貸す場合、社員は相場より安い家賃で住めるという経済的な利益を受けます。この利益をどう扱うかは、所得税と社会保険でそれぞれ別のルールが決まっています。
評価額は賃貸料相当額。固定資産税の課税標準額(市町村が固定資産税を計算するときの基準の金額)から計算するため、実際の家賃よりかなり低く出るのが普通です。本人から相当額の50%以上を受け取っていれば、課税はゼロです
社会保険(健康保険・厚生年金保険)
評価額は国が都道府県ごとに決めた単価×面積です。そこから本人負担を差し引いた残りが報酬に入ります。50%ルールはありません
物差しが違うので、同じ社宅でも結果が食い違います。所得税では課税ゼロなのに、社会保険では毎月数万円が報酬に入っている——ということは珍しくありません。これは今回の改正で始まったことではなく、以前からそうなっています。
社会保険で報酬に入る額が増えると、標準報酬月額(保険料を計算するときの基準額)の等級が上がることがあり、その場合は社員と会社の両方の保険料が増えます。社宅制度は「税金がかからない仕組み」として説明されることが多いのですが、社会保険は別に確認しないと全体像になりません。
50%は所得税だけの基準です。社会保険の評価額は所得税の賃貸料相当額よりずっと高いことが多いため、所得税の基準を満たしていても、社会保険では報酬に入る額が残ります。
まず所得税です。国税庁は使用人(役員以外の社員)に社宅を貸す場合について、次のように説明しています。
ここでいう賃貸料相当額は、次の3つの合計です(月額)。
(2) 12円 × その建物の総床面積(㎡) ÷ 3.3㎡
(3) その年度の敷地の固定資産税の課税標準額 × 0.22%
国税庁は「会社などが所有している社宅や寮などを貸与する場合に限らず、他から借りて貸与する場合でも」この式を使うとしています。借り上げ社宅でも、会社が大家に払う家賃は計算に出てきません。
仮の数字で計算してみます。家賃10万円・床面積40㎡のマンションの一室で、その部屋の建物の課税標準額が500万円、敷地の課税標準額が200万円だったとします(課税標準額はこの記事のための仮の数字です)。
(2) 面積 12円 × 40㎡ ÷ 3.3㎡ = 約145円
(3) 敷地 200万円 × 0.22% = 4,400円
賃貸料相当額 = 約14,545円(家賃10万円の約15%)
その50%は約7,273円です。本人から月7,273円以上を受け取っていれば、残りの約9万3千円を会社が負担していても、所得税では課税されません。
実際の課税標準額は物件ごとに違いますが、相当額が実際の家賃よりかなり低くなるという傾向は変わりません。社宅が「手取りアップ」につながると言われるのは、この差があるためです。
本人負担が相当額の50%に届かない場合の扱いが、誤解されやすい部分です。国税庁の具体例(賃貸料相当額が1万円の社宅)をそのまま並べます。
本人から3,000円 → 10,000円との差額7,000円が給与として課税
本人から6,000円 → 50%以上なので、差額4,000円は課税されない
本人から3,000円を受け取っている場合、課税されるのは「50%に足りない2,000円」ではなく、相当額との差額7,000円の全部です。50%を境に、課税額がゼロか全部かに分かれます。
実務では、実際の家賃の50%を社宅代として本人から受け取っている会社をよく見かけます。ただし、使用人の社宅について国税庁のタックスアンサーと所得税基本通達が示している基準は「賃貸料相当額の50%以上」だけです。「実際の家賃の50%」を選んでもよいという定めは見当たりません。家賃の50%と比べるルールがあるのは、POINT 03の役員の小規模でない借り上げ社宅です。
それでも家賃の50%を受け取る方法が広く使われているのは、結果として相当額の50%以上になることがほとんどだからです。
家賃10万円の例なら、本人から5万円を受け取れば、相当額の50%(約7,273円)を大きく上回ります。課税標準額が手元になく相当額を計算できない会社でも、判定を誤りにくいという実務上の利点があります。
また、家賃の50%は相当額の50%よりかなり多く受け取っていることになります。所得税だけを考えるなら、本人負担をもっと下げても非課税を保てる場合があります。本人負担をどこに設定するかは、社会保険の報酬に入る額(POINT 05)もあわせて見て決めてください。
・現金で支給する住宅手当
・社員本人が大家と直接契約している物件の家賃を、会社が負担する場合
どちらも負担した額の全額が給与になります。社宅として扱うには、会社が大家と契約し、社員に貸す形にしておく必要があります。
社員全員から社宅の状況に応じてバランスのとれた家賃を受け取っている場合は、全員分の合計で50%以上かどうかを判定できます。1戸ずつ計算するのが難しい場合は、事業所ごとの合計でもかまいません
課税標準額の小さな改訂では計算し直さなくてよい(同36-46)
固定資産税の課税標準額は原則3年ごとに見直されます。使用人の社宅なら、改訂幅が20%以内であれば、相当額を計算し直さなくてかまいません
役員に社宅を貸す場合は、使用人と2つの点が違います。
1つ目は受け取る割合です。使用人は相当額の50%以上で足りますが、役員は賃貸料相当額の全額を受け取っていれば課税されません。相当額より低い家賃しか受け取っていない場合は、その差額が給与として課税されます(国税庁タックスアンサー No.2600)。
2つ目は相当額の計算式で、住宅の床面積によって変わります。ここが最初の分かれ道です。
豪華社宅にあたる場合は、以下の計算式は使わず、通常支払うべき使用料(時価)が賃貸料相当額になります。床面積が240㎡を超えるもののうち、取得価額・支払賃貸料の額・内外装の状況などを総合的にみて判定されます。240㎡以下でも、一般的な住宅にないプールなどの設備や、役員個人の好みを著しく反映した設備があるものは豪華社宅にあたります
小規模な住宅(法定耐用年数30年以下の建物は132㎡以下、30年超の建物は99㎡以下)
→ 使用人と同じ計算式(POINT 02の(1)〜(3))。借り上げ社宅でも家賃は関係しません
小規模でない住宅・会社所有の場合
→ (建物の課税標準額×12%+敷地の課税標準額×6%)÷12
※法定耐用年数が30年を超える建物は、12%ではなく10%
小規模でない住宅・借り上げの場合
→ 会社が支払う家賃の50%と、上の式の金額のいずれか多いほう
小規模かどうかは、構造の名前ではなく法定耐用年数が30年以下か、30年を超えるかで分けます(所得税基本通達36-40の注書き)。住宅用の建物なら、木造は30年以下、鉄筋コンクリート造は30年超です。鉄骨造は骨格材の厚みによって耐用年数が変わるため、構造の名前だけで判断せず、耐用年数で確認してください。
床面積は、1棟に2世帯以上が住む建物では1世帯が使う部分の床面積で判定します(同36-41)。区分所有のマンションは、共用部分の床面積を按分して専用部分に加えたところで判定します(国税庁タックスアンサー No.2600)。
根拠となる所得税基本通達36-41は、小規模な住宅については「36-40にかかわらず」使用人と同じ算式で計算すると定めています。家賃の50%と比べるルール(36-40)は、小規模な住宅には使われません。役員社宅の多くは小規模な住宅にあたるため、まず床面積を確認してください。
次に社会保険です。社宅や食事のように、お金以外の形で渡す給与を現物給与といいます。社会保険では、現物給与もお金に換算して報酬に合算し、標準報酬月額を決めます。
住宅をいくらに換算するかは、厚生労働大臣が都道府県ごとに決めた単価で計算します(一般に「現物給与価額」と呼ばれます)。この計算方法が、2026年10月1日から変わります。
居住用の室の畳数 × 1畳あたりの単価。玄関・台所・トイレ・浴室・廊下などの居住用ではない室は含めない
2026年10月1日から
住宅の総面積(㎡) × 1㎡あたりの単価。玄関・台所・トイレ・浴室・廊下・押し入れなども含める
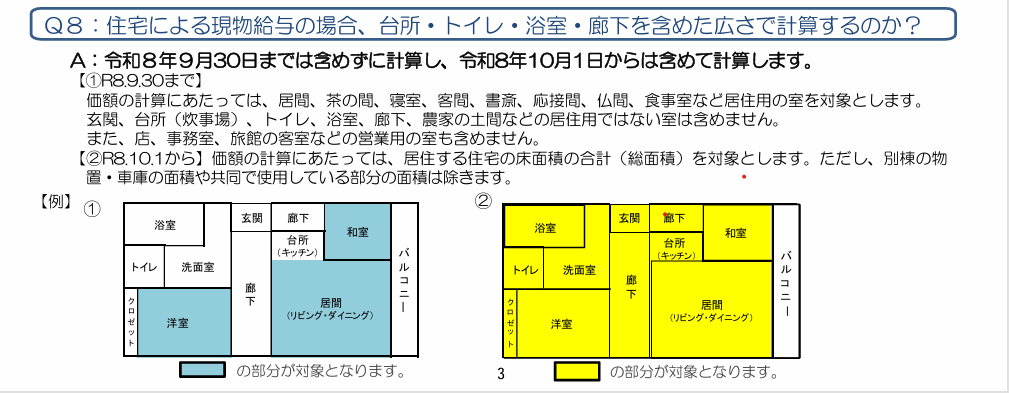
出典:日本年金機構「全国現物給与価額一覧表(令和8年度)」(画像をタップすると拡大表示されます)
厚生労働省の通知は、今回の住宅の扱いを「本件告示に基づき新たに示す取扱い」としています。1畳あたりの単価は毎年のように見直されてきましたが、計算の基準そのものが畳から総面積に変わるのは今回が初めてです。
日本年金機構の資料には、東京に所在する事業所で、居住室部分16畳・総面積40㎡の住宅の例が載っています。
10月1日から 1,330円(総面積1㎡につき) × 40㎡ = 53,200円
同じ部屋で、評価額が月7,920円上がります。
単価は都道府県ごとに違います。たとえば10月1日からの1㎡あたりの単価は、東京1,330円に対して愛知710円です。使うのは社宅の所在地ではなく、勤務する事業所の所在地の単価です(日本年金機構 Q&A)。
別棟の物置・車庫、商品倉庫・作業場など営業用の付属建物
アパート・マンションの場合
共同で使う廊下・階段などの共用部分を除いた、それぞれの住宅の専用部分の床面積
同居している場合(相部屋の寮など)
「同居世帯がある場合には、総面積を被保険者数で除して一人分の価格を算定すること」とされています。外国人技能実習生の寮のように、1つの部屋に複数人が住む場合もこの扱いです
社員から家賃を受け取っている場合について、日本年金機構の資料は次のように書いています。
つまり社会保険では、評価額から本人負担を引いた残りが、そのまま報酬に入ります。所得税のように「半分以上受け取っていればゼロ」という基準はありません。本人負担が評価額以上であれば、報酬に入る額はゼロになります。
10月以降の3か月の報酬で、標準報酬月額に2等級以上の差が出るなどの要件を満たすと、随時改定(月額変更届)の対象になります。評価額が上がっただけで必ず等級が変わるわけではありませんが、同じ時期に昇給や最低賃金の改定が重なる人は確認が必要です。
健康保険組合に加入している会社は、組合の規約で別の定めを置いている場合があります(厚生労働省の通知)。加入先の案内もあわせて確認してください。
定時決定と随時改定のどちらが優先されるか、10月の給与計算で確認する順番をまとめています。
ここまでの2つの物差しを、同じ社宅に当てはめてみます。条件は次のとおりです。
所得税の賃貸料相当額 約14,545円(POINT 02の仮の数字)
本人負担 月2万円(会社負担8万円)
※社会保険の単価は日本年金機構の公表値です。「評価額−本人負担」の計算は、同機構のQ&Aの記載にもとづく当サイトの試算です。協会けんぽの基準で計算しており、健康保険組合では異なる場合があります
本人負担2万円は、相当額約14,545円の50%(約7,273円)以上 → 課税ゼロ(10月以降も同じ)
社会保険(9月まで)
45,280円 − 20,000円 = 25,280円が報酬に入る
社会保険(10月から)
53,200円 − 20,000円 = 33,200円が報酬に入る(7,920円増)
この社員は、所得税では非課税なのに、9月までも毎月25,280円が社会保険の報酬に入っていました。そして10月からは、家賃も本人負担も変わらないまま、報酬に入る額だけが33,200円に増えます。
次に、会社の負担の仕方を変えた場合と比べます。
所得税 → 相当額の約14,545円が給与として課税(家賃10万円ではない)
社会保険 → 53,200円が報酬に入る
借り上げ社宅・本人負担2万円
所得税 → 課税ゼロ
社会保険 → 33,200円が報酬に入る
本人が直接契約し、会社が住宅手当8万円を現金で支給
所得税 → 8万円の全額が給与として課税
社会保険 → 8万円の全額が報酬に入る
同じ8万円を会社が負担していても、社宅として貸すか、現金で渡すかで、課税や報酬に入る額が大きく変わります。「社宅で手取りが増える」と言われるのは、この差のことです。
反対に、本人負担が評価額を上回っている社員(家賃の半分程度を受け取っている会社など)は、報酬に入る額がもともとゼロで、改正後もゼロかごくわずかにとどまります。
相部屋の寮では、総面積を人数で割るため1人あたりの評価額は小さくなります。60㎡に3人で住む場合、東京なら1人26,600円、愛知なら1人14,200円です。寮費が評価額を上回っていれば、報酬に入る額はゼロです。
所得税は「本人が半額以上+会社負担が月7,500円以下」、社会保険は「告示額の3分の2」で判定します。
最後に、経理の処理で確認しておきたい点をまとめます。まず消費税です。
借り上げ社宅では、この非課税が支払い側と受け取り側の両方に出てきます。
非課税。仕入税額控除(支払った消費税を差し引く計算)の対象になりません。返還されない礼金や共益費も家賃に含まれます
社員から受け取る家賃
非課税売上になります。課税売上割合(売上のうち消費税がかかる売上の割合)を計算するときの分母に入ります
仲介手数料
不動産会社へのサービスの対価なので課税です
駐車場
家賃とは別に駐車場代を払っている場合などは課税になります(1戸1台分以上が確保され、家賃と別に料金を取っていない場合は非課税)
社員から受け取る家賃は非課税売上ですが、多くの会社では影響は出ません。課税売上高が5億円以下で課税売上割合が95%以上なら、仕入れの消費税を全額差し引けるためです。社宅の数が多く、課税売上割合が95%に近い会社は、社員から受け取る家賃の合計を確認しておいてください。
会社が大家に払う家賃は地代家賃(会社によっては福利厚生費)で処理するのが一般的です。社員から受け取る家賃は、給与から控除して地代家賃と相殺する方法と、雑収入などの収益に計上する方法があり、どちらを使うかは会社ごとに決めています。
所得税で給与として課税される部分がある場合は、その金額を給与に上乗せして源泉徴収税額を計算します。現金は動かなくても給与として扱う点に注意してください。年末調整や源泉徴収票の支払金額にも含まれます。
借り上げ社宅で最初につまずくのが、固定資産税の課税標準額が会社の手元にないことです。国税庁も「他から借り受けた社宅や寮などを貸す場合にも、貸主等から固定資産税の課税標準額などを確認することが必要です」としています。
まずはこちらです。固定資産税の納税通知書の課税明細に記載されています
2. 市区町村で閲覧する・証明書を取る
地方税法382条の2と同法施行令52条の14により、家屋を有償で借りている人(借家人)も、その家屋と敷地について固定資産課税台帳を閲覧できます。証明書の交付も受けられます(同法382条の3・施行令52条の15)。必要な書類(賃貸借契約書など)は市区町村によって異なるため、事前に確認してください
3. マンションの一室の場合
建物全体や敷地全体で課税標準額が決まっているときは、その部屋に対応する部分を合理的に按分して計算します(所得税基本通達36-42)
新築などで課税標準額がまだ決まっていない場合は、状況が似ている住宅の課税標準額に比準した金額をもとに計算します。
→ 非課税でも報酬に入ることがある
→ 下回ると差額がまるごと課税
→ 小規模なら家賃は関係しない
→ 評価額−本人負担が報酬に入る
→ 家賃が同じでも報酬だけ増える
→ 課税標準額は借家人も閲覧できる
社宅の家賃は、所得税・社会保険・消費税でそれぞれ扱いが違い、1つだけ見て決めると後から食い違いが出やすい部分です。本人負担の設定や処理の流れを整理したいとき、第三者に一度見てもらうと考えがまとまることがあります。
お金の悩みやそれにまつわる疑問や相談お受けします
税理士事務所での実務経験をもとに、経理まわりのご相談をお受けしています。※具体的な税額の計算・申告書の作成・個別の税務判断は税理士業務のため承っておりません。
計算例のうち、固定資産税の課税標準額は説明のための仮の数字です。社会保険の「評価額−本人負担」の計算例は、日本年金機構の公表資料にもとづく当サイトの試算であり、協会けんぽの基準によります。健康保険組合では規約により別の定めがある場合があります。現物給与の単価は年度ごとに改定されるため、最新の一覧表でご確認ください。
社会保険の報酬の算定や届出に関する個別の判断は、管轄の年金事務所・健康保険組合または社会保険労務士へ、所得税・消費税の個別の判断は税理士または税務署へご確認ください。本記事は一般的な情報提供を目的としたものであり、個別の事案に対する助言ではありません。
本記事にはアフィリエイト広告および筆者自身の出品サービスの紹介が含まれています。