社食・弁当の食事補助
税金と社会保険は別の基準
所得税は「半額以上+月7,500円」、社会保険は「3分の2」で判定します
ただし、会社の負担を月7,500円以内に収めれば非課税になる、というわけではありません。本人が食事代の半分以上を負担していることも必要です。また、社会保険では所得税とはまったく別の基準で判定します。
この記事では、同じ弁当・同じ社員食堂を所得税・社会保険・消費税の3つで判定する方法を、国税庁と日本年金機構の資料の数字を使って整理します。借り上げ社宅と同じく、税金と社会保険で物差しが違うという構造です。
①本人が食事の価額の50%以上を負担している ②会社の負担が月7,500円以下(税抜)。どちらか一方でも外れると非課税になりません
外れると、会社負担の全額が給与になる
7,500円を超えた部分だけが課税されるのではありません
7,500円は「税抜」で判定する
弁当(8%)と社員食堂(10%)が混ざる場合は、税率ごとに税抜にしてから合計します
社会保険は「告示額の3分の2以上」を本人が負担していれば報酬に入らない
実際の弁当代ではなく、国が都道府県ごとに決めた金額で計算します
現金で渡す食事手当は、税金も社会保険も全額が対象
非課税になるのは、食事そのものを支給する場合です。深夜勤務の夜食代などの例外は、所得税の取扱いです
国税庁は、2026年3月31日に所得税基本通達を改正し、非課税限度額を引き上げました。
「引上げ後の非課税限度額(7,500円)については、令和8年4月1日以後に支給する食事について適用されます。」
非課税になる要件は、改正後の所得税基本通達36-38の2に定められています。
役員や使用人から実際に受け取っている金額が、食事の価額の50%以上であること
② 会社の負担
食事の価額から本人の負担額を引いた残りが、月額7,500円以下(消費税等を除いた金額)であること
引き上げられたのは②の上限だけです。①の「半額以上」は改正前と変わっていません。会社が月7,500円以内の負担にとどめていても、本人の負担が半額未満なら非課税になりません。この要件は役員にも使用人にも同じように適用されます。
業者に支払う購入金額
社員食堂で会社が作った食事を支給する場合
食事の材料費や調味料など、食事を作るために直接かかった費用の合計額
社員食堂の運営を外部の業者に委託していても、施設を無償で使わせ、材料を提供している場合などは、材料費などの合計額でかまいません
要件を満たさなかった場合について、国税庁は次のように説明しています。
同じページの具体例は、1か月の食事の価額が13,000円・本人負担が6,000円というものです。会社負担は7,000円で7,500円以下ですが、本人負担6,000円が価額の半分(6,500円)に届いていないため、①の要件を満たしません。その結果、差額の7,000円がすべて給与として課税されます。
社宅の50%ルールと同じく、要件を満たすか満たさないかの二択です。会社負担が月8,000円になると、超えた500円ではなく8,000円の全額が給与になります。
とくに注意したいのは、4月の改正に合わせて会社負担を増やした会社です。7,500円に近い設定にしていると、出勤日の多い月だけ上限を超えて全額が課税されることがあります。1食ごとではなく月の合計で判定するためです。
給与として課税される部分は、その月の給与に上乗せして源泉徴収税額を計算します。現金は動かなくても給与として扱うため、年末調整や源泉徴収票の支払金額にも含まれます。
②の「7,500円以下」は、消費税等を除いた金額で判定します。ここで、食事の支給の仕方によって消費税率が違うことが関係してきます。
会社と弁当業者の取引は飲食料品の譲渡なので軽減税率(8%)
弁当業者が配膳などのサービスも行う
いわゆるケータリングとして標準税率(10%)
食堂で食事を提供する
飲食設備のある場所で食べさせるサービスにあたり標準税率(10%)。社内の社員食堂も同じです
国税庁は、弁当と契約食堂の両方で食事を支給した場合の判定例を示しています。
契約食堂 1食900円(税込・10%)、本人負担450円、月5日
会社負担(税込)
弁当 (900円−450円)×15日 = 6,750円
食堂 (900円−450円)×5日 = 2,250円
合計 9,000円
会社負担(税抜)
弁当 6,750円×100/108 = 6,250円
食堂 2,250円×100/110 = 2,045.45…円
合計 8,295.45…円 → 10円未満切り捨てで8,290円
8,290円は7,500円を超えるため、税込の9,000円が給与として課税されます
この事例では、本人負担はどちらも半額なので①は満たしています。それでも②で外れるため、会社負担の全額が課税されます。また、判定は税抜で行い、課税される額は税込という点にも注意してください。
実現すれば、購入して支給する弁当の税率は1%、社員食堂やケータリングは10%のままとなり、税抜にするときの割り戻し方が変わります。判定を税抜で行うこと自体は変わりません。
税率が1%になる期間と、事業者向けの特例をまとめています。
次に社会保険(健康保険・厚生年金保険)です。社会保険では、食事や住宅のようにお金以外の形で渡す給与(現物給与)も、お金に換算して報酬に合算します。
食事の換算には、厚生労働大臣が都道府県ごとに定めた金額(告示額)を使います。2026年4月1日から改定された金額が適用されています。
1日あたり 850円
朝食のみ 210円 / 昼食のみ 300円 / 夕食のみ 340円
※日本年金機構「全国現物給与価額一覧表(令和8年度)」より。金額は都道府県ごとに違います
自社の都道府県の金額は、日本年金機構の一覧表で確認できます。
47都道府県の食事・住宅の金額をPDFで公開しています。食事は1か月・1日・朝食・昼食・夕食ごとの金額が載っています。
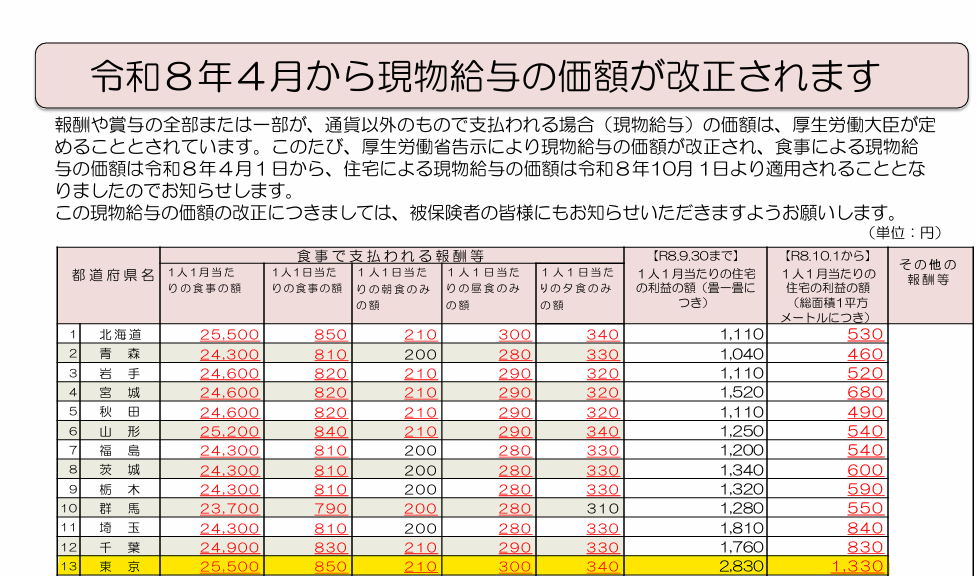
出典:日本年金機構「全国現物給与価額一覧表(令和8年度)」の一部。東京都の行の色付けは当サイトによるものです(画像をタップすると拡大表示されます)
600円の弁当を支給していても、東京の昼食なら社会保険では1食300円として計算します。所得税(実際の購入金額)とは出発点から違います。
本人から食事代を受け取っている場合の扱いは、次のとおりです。
→ 現物による食事の供与はないものとして扱う(報酬に入る額は0円)
本人負担が告示額の3分の2未満
→ 告示額から本人負担を引いた額が報酬に入る
日本年金機構の例(東京・1か月25,500円)では、本人負担17,000円なら3分の2(17,000円)以上なので0円、本人負担10,000円なら15,500円が報酬に入ります
社会保険の基準は「3分の2以上」で、所得税の「50%以上」より厳しく見えます。ただし、比べる相手が告示額なので、実際の結果は食事の内容で逆転します。次のPOINTで数字を並べます。
ここまでの基準を、同じ弁当に当てはめてみます。
弁当の価格 1食540円(税込・8%、税抜500円)
※社会保険は告示額(東京の昼食300円)を使い、日本年金機構のQ&Aの計算方法にもとづく当サイトの試算です。協会けんぽの基準で計算しています
① 270円は540円の50%以上 → 満たす
② 会社負担 (540円−270円)×20日 = 5,400円(税込)、税抜 5,000円 → 7,500円以下で満たす
→ 非課税
社会保険
告示額 300円×20日 = 6,000円、その3分の2は4,000円
本人負担 270円×20日 = 5,400円 → 3分の2以上
→ 報酬に入る額 0円
この例は、改正前なら所得税で課税されていたケースです。税抜5,000円は旧上限の3,500円を超えるため、会社負担5,400円の全額が給与になっていました。4月の改正の効果が出るのは、こうした会社です。
所得税 → 非課税 / 社会保険 → 0円
本人負担 1食100円
所得税 → ①を満たさず、会社負担 (540円−100円)×20日 = 8,800円が給与として課税
社会保険 → 本人負担2,000円は4,000円未満。6,000円−2,000円 = 4,000円が報酬に入る
無料で支給
所得税 → 540円×20日 = 10,800円が給与として課税
社会保険 → 告示額の 6,000円が報酬に入る
この弁当では、社会保険で報酬に入る額のほうが、所得税で課税される額より小さくなっています。社会保険は告示額(1食300円)で計算するため、実際の弁当代が告示額より高いほど、社会保険のほうが軽くなります。
食事は逆に、所得税で課税されても社会保険では報酬に入らない、あるいは小さくなることがあります。どちらも「税金と社会保険は別の物差し」という点は同じですが、どちらが重くなるかは項目ごとに違うため、それぞれ計算してください。
社宅は10月1日から社会保険の評価が総面積に変わります。所得税の50%ルールとの違いを整理しています。
最後に、食事の支給のまわりで確認しておきたい点をまとめます。
社会保険でも、現金で支払う手当はそのまま報酬です。7,500円の非課税限度額は、会社が食事そのものを支給する場合の話です。「月7,500円の食事手当」を給与に上乗せしても非課税にはなりません。
深夜勤務者に夜食を支給できないため、代わりに金銭を支給する場合は、1回650円以下(税抜)なら課税されません。こちらも2026年4月の改正で300円から650円に引き上げられています
残業・宿日直のときの食事
残業または宿日直を行うときに支給する食事は、無料で支給しても給与として課税しなくてよいとされています(国税庁タックスアンサー No.2594)
本人から食事代を受け取っている場合、その代金に消費税がかかるかどうかは、支給の仕方で分かれます(国税庁タックスアンサー No.6471)。
対価がないので、消費税の課税関係は生じません
社員食堂で有償で提供
社員から受け取る食事代は課税売上。市場価格より安くても、受け取った金額が対価になります。社員食堂での食事は標準税率(10%)です
外部の契約食堂の食券を社員に有償で渡す
原則は課税売上。ただし、受け取った代金を預り金として処理し、契約食堂への支払いに充てている場合は課税の対象になりません。この場合、会社が契約食堂に支払う金額のうち会社が実際に負担した部分だけが課税仕入れになります
社員食堂を直営している場合、材料の購入代金や水道光熱費、委託している場合の運営委託費は課税仕入れになります。調理する社員に払う給与は課税仕入れになりません。
非課税の要件を満たす食事の支給は、福利厚生費で処理するのが一般的です。要件を満たさず給与として課税される場合は、その金額を給与(給料手当など)として扱い、源泉徴収の対象に含めます。社員から受け取る食事代は、福利厚生費と相殺する方法と、雑収入などに計上する方法があり、会社ごとに決めています。
1食あたりの会社負担 × その月の支給回数を税抜で集計し、7,500円を超えていないかを毎月確認する流れにしておくと、年末調整の段階で慌てずに済みます。
→ 本人半額以上+会社月7,500円以下
→ 超えた分だけではない
→ 弁当8%・食堂10%で割り戻す
→ 実際の弁当代は使わない
→ 社宅とは逆になる
→ 夜食代の例外は所得税の話
食事の支給は、所得税・社会保険・消費税でそれぞれ基準が違い、本人負担の設定を1つ変えるだけで結果が入れ替わります。制度の見直しや毎月の処理の流れを整理したいとき、第三者に一度見てもらうと考えがまとまることがあります。
お金の悩みやそれにまつわる疑問や相談お受けします
税理士事務所での実務経験をもとに、経理まわりのご相談をお受けしています。※具体的な税額の計算・申告書の作成・個別の税務判断は税理士業務のため承っておりません。
社会保険の計算例は、日本年金機構の公表資料にもとづく当サイトの試算であり、協会けんぽの基準によります。健康保険組合では規約により別の定めがある場合があります。告示額は年度ごとに改定されるため、最新の一覧表でご確認ください。飲食料品の消費税率の引下げは、2026年9月時点では大綱の段階であり、法律として成立したものではありません。
社会保険の報酬の算定に関する個別の判断は、管轄の年金事務所・健康保険組合または社会保険労務士へ、所得税・消費税の個別の判断は税理士または税務署へご確認ください。本記事は一般的な情報提供を目的としたものであり、個別の事案に対する助言ではありません。
本記事にはアフィリエイト広告および筆者自身の出品サービスの紹介が含まれています。